


为您找到相关结果约344622个

SMM9月24日讯: 原材料端,本周碳酸锂价格在13万元/吨附近延续低位盘整,今日小幅回落,硫酸镍价格弱势盘整、逼近3万元/吨关口,硫酸钴价格再度小幅下移。今日,分三元钴酸锂及铁锂材料类型来看,铁锂湿法端:以铁锂极片黑粉为例,现阶段铁锂极片黑粉价格为6000-6450元/锂点,价格环比周一下移50元/锂点,锂价盘整背景下黑粉估值延续阴跌,货权方出货意愿有所松动,但下游接货情绪依旧谨慎,市场交投整体清淡。而目前铁锂电池黑粉价格为5200-5700元/锂点,价格与极片黑粉价差维持在800元/锂点左右的高位。三元及钴酸锂端,三元极片粉镍钴系数为73.5-75%左右,环比再下移0.5个百分点,部分8、9系等高镍系别的三元极片黑粉成交仍在76%左右,但议价空间持续放宽;钴酸锂极片粉钴锂系数为70-72%,钴酸锂电池粉钴锂系数为67-69%,现阶段再生硫酸钴价格再度小幅下移,下游的钴酸锂湿法企业采买依旧非常谨慎,市场成交清淡,现阶段价格持续低于三元端。 SMM新能源研究团队 王聪 021-51666838 马睿 021-51595780 冯棣生 021-51666714 吕彦霖 021-20707875
沪锌早间小幅高开,日内震荡运行,收盘主力合约上涨0.36%,报26760元。美国经济数据韧性较强,美联储官员强调通胀风险,叠加最近美伊局势反复,能源品价格有所回升,市场对于美联储年内继续加息的预期升温,美指美债走高,拖累市场情绪,沪锌走势难免受累。不过最近国内锌供需面整体表现尚好,供应端整体受限,下游需求表现尚可叠加出口窗口打开,国内锌锭社会库存持续回落,锌价下方存在支撑,今日偏强调整。 最近国内锌精矿加工费低位运行,矿端偏紧状态延续。 近一个月以来国内锌出口盈利持续扩大,最高触及2000元附近,持货商出口动能不断增加,海关数据显示8月份中国精炼锌出口量为4.07万吨,环比爆增340.36%,叠加最近正值传统需求旺季和双节备货需求,下游采购需求尚可,国内锌锭社会库存呈现下降姿态,提振锌价走势。 对于锌价后续走势,金源期货表示,整体来看,美国9月综合PMI初值升至58.4,为2021年7月以来最高,强劲的经济数据叠加美联储官员鹰派表态,令10月加息预期攀升至近7成,美元突破101,抑制风险资产。LME仓单集中度不高,近月流动性风险阶段性降温,但LME0-3BACK结构走扩,仍需持续跟踪。国内临近中秋假期,运输受阻,锌锭社库库存存累增预期,抑制锌价。但10月部分炼厂存在检修计划,供应压力有望缓解,叠加原料维持偏紧,提供下方支撑。短期看,宏观压力增加,叠加节前资金谨慎,预计锌价高位震荡为主。
沪铝继续震荡运行,主力合约报收24200元/吨,跌0.1%。美联储年内继续加息预期升温,有色金属上方承压,但短期海外铝供应偏紧格局维持,内外库存去化,国内铝需求持续改善,给予铝价支撑。 宏观方面,近期美联储官员接连放鹰,加上美国综合PMI超预期,市场对美联储年内再度加息预期升温,美债收益率上行、美元走强,对有色金属形成情绪上压制。 随着海外炼厂投复产持续进行,明年铝供应有望转向宽松,但目前海外供应偏紧格局未改,LME铝库存处于低位对铝价支撑仍存。国内旺季铝需求持续回暖,周中铝锭社库继续下滑。另外,铝棒库存终于出现去库迹象。 对于当前走势,新湖期货表示,当前供需基本面边际边际向好,旺季终端市场继续改善,另外临近中秋、国庆假期备库需求也较坚实。而出口方面,虽然海外供应边际增加,但仍处于短缺状态,铝材、铝制品出口维持在高位,年内这种情况或持续。国内供应则变化不大,产量微增进口量小幅波动。供需基本面继续向好的情况下,库存将持续,给予价格较强支撑。
本周碳酸锂现货价格呈现先涨后跌、整体震荡的走势。 周初现货价格小幅上行,周中涨至周内相对高位,周末回落。期货主力合约2701在12.32万-13.53万元/吨区间宽幅震荡,周初开盘于12.60万元/吨附近,随后连续两日上涨至13.44万元/吨,周中转为下跌,周末收于12.44万元/吨,周内波动幅度较大,持仓量先增后减,多空博弈持续。 市场成交,下游节前备库逢低采购,成交节奏随价格波动而变化。 周初下游逢低采购备库意愿较强,市场询价和实际成交相对活跃;随着价格震荡走高,部分材料厂转为谨慎观望,采购意愿小幅减弱,成交节奏有所放缓;周末价格快速下跌,下游逢低买货意愿仍在,但整体询价和实际成交节奏较前期放缓。上游锂盐厂散单挺价惜售情绪持续,部分企业以网站月均价形式出货,整体散单出货有限。 供应端本周产量有所下降。 主要因锂辉石端部分企业原料到港不及预期以及企业检修,导致产量有所下滑;锂云母端部分企业因成本压力加剧导致生产开工率有所降低;其他原料端口生产保持稳定。从市场成交和库存情况来看,上游锂盐厂长协持续交付,散单挺价惜售情绪持续,部分企业存在散单出货行为,本周呈现去库态势;下游正极材料厂和电芯厂为节前备库持续逢低采购,库存有所累积;贸易商环节随着上游放货放缓,下游持续买货,库存大幅消化。 消息与情绪面上,仓单持续去化叠加市场对短期需求韧性保持信心,情绪由前期悲观逐步转向略偏积极,但价格冲高后仍面临一定抛压,整体情绪仍偏谨慎。 展望后市,短期碳酸锂价格或维持震荡格局。节前备库需求对价格形成一定支撑,但供应端减产与下游采购节奏的博弈仍在持续。后续仍需重点关注节前备库的持续性、上游散单出货节奏变化、仓单去化情况以及节后需求恢复预期。
本周氧化锌开工率录得55.73%,环比降低0.92个百分点。库存方面,受即将到来的假期影响,氧化锌厂存在一定节前备货动作,库存小幅走高。本周氧化锌开工率下滑,主要因近期部分企业受终端消费疲软拖累,陆续进入停产检修状态。从终端需求表现来看,橡胶级氧化锌板块中,轮胎企业订单整体偏弱,对氧化锌采购维持刚需;脱硫领域订单表现欠佳,需求延续疲软;电子级氧化锌订单整体较为稳定;饲料级氧化锌需求虽较前期有所回暖,但整体水平不及去年同期。下周来看,考虑到部分检修企业暂未恢复生产,而终端需求改善幅度有限,预计氧化锌企业开工率将维持在55.36%附近波动。 》点击查看SMM金属产业链数据库
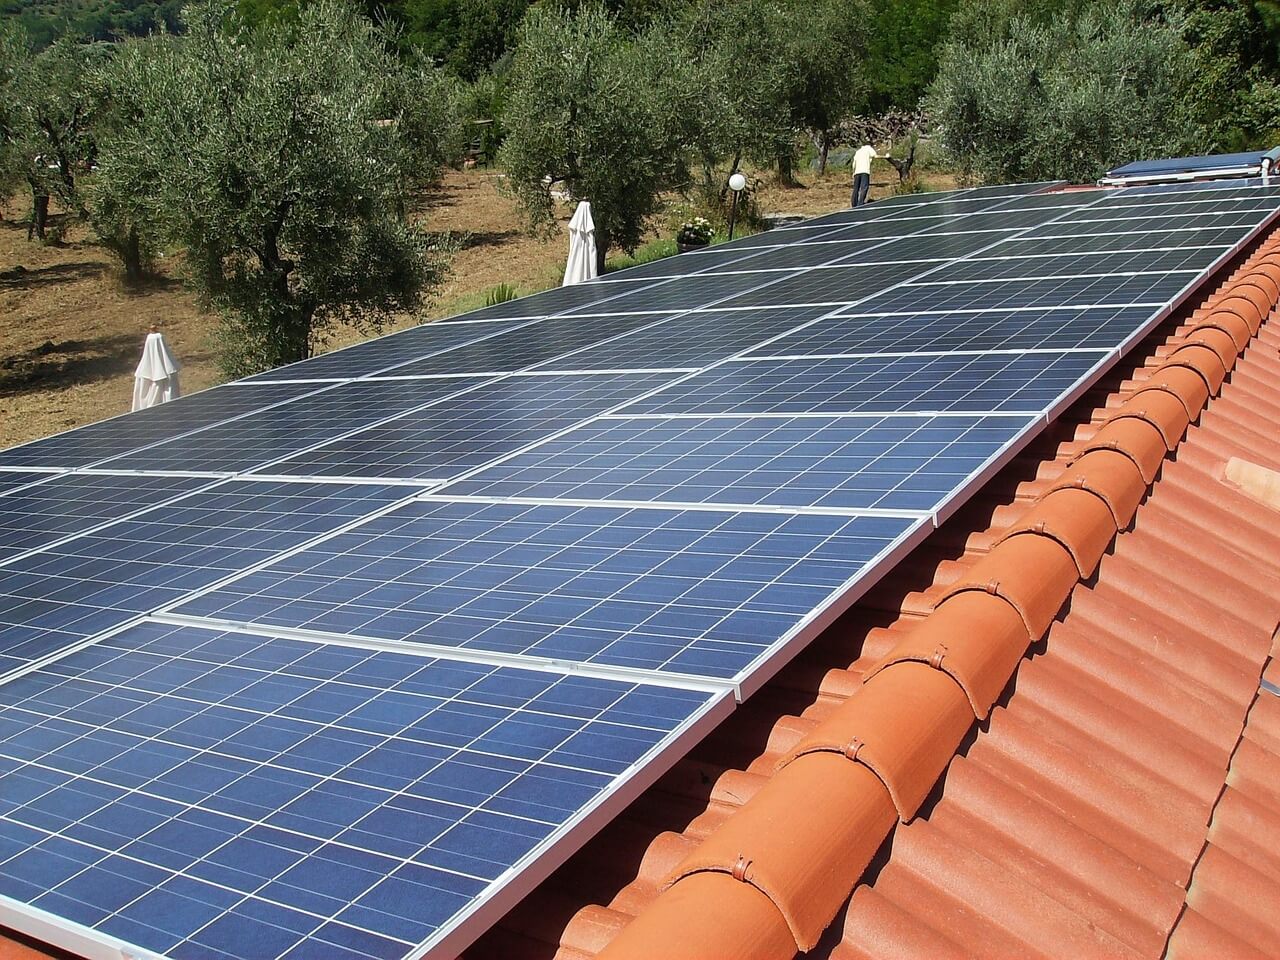
9月23日,苏州中鑫新能源有限公司关于湖北武汉武钢有限 46.1MW 分布式光伏项目发布中标公告。 规模:本项目分三个批次分批开工实施:各批次合同工期均为:开工后105天范围内全容量并网,同时各批次实际并网日期不得晚于以下日期(若与前述工期产生冲突则以较早达到时间作为本合同工期要求):非硅钢区域全容量并网投运:2027年3月;新能源无取向硅钢区域并网投运:2027年4月;高端取向硅钢区域并网投运:2027年8月。 范围:本招标项目划分为1个标段,本次招标为其中的:湖北武汉武钢有限 46.1MW分布式光伏项目中标人为阳光新能源开发股份有限公司,其他类型投标报价为综合单价2.129元/瓦。

2025年下半年至2026年初,铜行业格局发生深刻变化,国内冶炼产能持续释放、原料对外依存度走高,铜精矿供给持续偏紧。受货币政策变动、地缘冲突、海外矿山减产及行业整合提速影响,铜价屡创新高,行业由紧平衡转为结构性缺口,铜的战略资源属性持续增强。 在此, 上海有色网 携手 成都达奇科技股份有限公司 ,诚邀各大铜矿产、铜冶炼及产业第三方设备耗材等企业联合制作 《2027年SMM全球铜矿山及冶炼厂分布图 》(中英双语版) , 汇聚行业优质资源、打造权威行业载体,助力企业提升行业影响力,共促产业提质发展。 (点此链接免费领取分布图: https://4424473.s.wcd.im/v/470opZ1ba/ ) 成都达奇科技股份有限公司 于2016年12月创建(原名成都达奇环境科技有限公司),简称“达奇科技”,四川大学大气治理与生态环境工程团队(AEEE)核心成员以个人出资方式成为创始股东。 公司是国家高新技术企业,专业提供大气环境治理创新材料与技术,主业有新型催化法超低排放协同降碳技术,延伸出延伸竹生物质多联产技术 ,通过质量/环境/安全和知识产权管理体系认证,入选成都高新区瞪羚、成都市新经济示范企业、四川省瞪羚、省专精特新等。 公司以“为生态环境治理提供创新技术”为使命,拥有国家级工程中心分中心、四川省企业技术中心等研发平台,已申请专利207项(发明158项),授权发明专利62项、实用新型43项,登记软著9项,已发布主编参编标准37项(国标17项)。公司创始人入选国家高层次人才特殊支持计划。 联系方式 吴小成 市场总监 18384112057 SMM联合制作联系人 任杰 18655033505 renjie@smm.cn

今日期货盘面震荡运行,收于3118,较前一交易日上涨0.03%。现货方面,早盘多数市场报价暂稳,个别市场报价有下跌,跌幅10元/吨,下游拿货积极性不高。 供应端,长流程钢厂效益亏损局面尚未缓解,成本端持续承压,多数钢厂维持不饱和生产;短流程端受益于前期储备废钢成本较低,钢厂仍有微利,部分企业提高开工时长,带动供应小幅增加。需求端,前几日节前补库需求已有集中释放,今日市场交投氛围转冷清,成交表现不佳。库存方面,据SMM统计,建材总库存713.81万吨,环比下降50.86万吨,环比-6.65%,去化速度有所加快。综合来看,建材基本面持续好转,但驱动力不足以拉涨钢价,短期价格或以震荡为主,需留意后续需求释放情况,若需求得以持续增加,建材价格或存在上行可能。
本周压铸锌合金开工率录得45.57%,环比降低1.84个百分点。库存方面,大多数合金厂下周生产存在放假预期,由于担心假期运输受阻,周内仍有压铸锌合金企业存在备货提货情况,带动库存走高。本周开工率下行,主要因周内部分企业安排检修,拉低整体开工水平;此外,部分中小型企业近期受高价扰动,订单表现偏弱,存在主动控产情况,同样对开工率形成拖累。从终端订单来看,受高价影响,终端各板块需求多以刚需采购为主,小五金板块节前备货动作较少。下周中秋、国庆双节将至,多数压铸锌合金企业存有放假预期,受此影响,压铸锌合金开工率预计将走低至38.11%附近波动。 》点击查看SMM金属产业链数据库

 2.129元/瓦!46.1MW分布式光伏项目的中标结果发布
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
